Domain evakuierungsübung.de kaufen?
Wir ziehen mit dem Projekt
evakuierungsübung.de um.
Sind Sie am Kauf der Domain
evakuierungsübung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain evakuierungsübung.de kaufen?
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **

Ähnliche Suchbegriffe für Steuerliche Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Steuerliche Selbstbeteiligung:
-
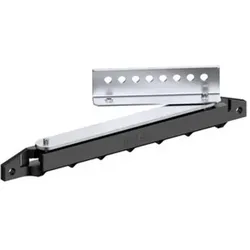
Rittal Türarretierung für Fluchtwege TS 4583.500 (4583500)Einleitung Die RITTAL Türarretierung TS 4583.500 ist ein Produkt zur Sicherung von Fluchtwegen. Eigenschaften • Speziell für Fluchtwege konzipierte Türarretierung \n• Kompatibel mit TS, SE und PC Systemen \n• Robuste Bauweise für zuverlässige Funktion \n• Einfache Montage und Handhabung \n• Sichert Türen in geöffneter Position Anwendung • Absicherung von Fluchtwegen in Gebäuden \n• Verhindern unbeabsichtigten Türschließens \n• Einsatz in öffentlichen Einrichtungen und Arbeitsstätten \n• Geeignet für Türen in Flucht- und Rettungswegen Lieferumfang • 1 x Türarretierung für Fluchtwege (4583500)14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
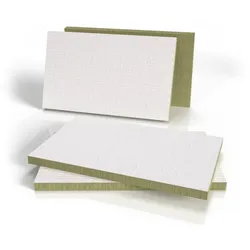
FLAMRO Brandschutz Mineralfaserplatte 01181169Ausführung=PlattenschottForm=viereckigPlattenstärke/Produktlänge=50 mmMin. Wandstärke=100 mmMin. Deckenstärke=150 mmGeeignet für max. Kabeldurchmesser=80 mmZubehör erforderlich=jaGeeignet für Leichtbauwand (Trockenbau)=jaGeeignet für Massivwand (Nassbau)=jaGeeignet für Massivdecken=jaGeeignet für bodenbündige Installation=jaGeeignet für deckenbündige Installation=jaGeeignet für Kunststoffleerrohre=jaMindestabstände innerhalb der Brandabschottung notwendig=jaBrandabschottung belegbar zu 100 %=neinMax. Druck=50 mbarWitterungsbeständig=jaInhalt Eimer/Sack=6,25 kgFeuerwiderstandsklasse nach DIN 4102-9=S9059,46 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
Gibt es Buchverlage ohne Selbstbeteiligung?
Ja, es gibt Buchverlage, die keine Selbstbeteiligung verlangen. Diese Verlage übernehmen die gesamten Kosten für die Produktion und Veröffentlichung des Buches. Allerdings ist es wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass keine versteckten Kosten oder Gebühren anfallen. **
Gibt es Buchverlage ohne Selbstbeteiligung?
Ja, es gibt Buchverlage, die keine Selbstbeteiligung verlangen. Diese Verlage übernehmen die Kosten für die Veröffentlichung und den Vertrieb des Buches. Allerdings ist es wichtig, die Vertragsbedingungen genau zu prüfen, da einige Verlage möglicherweise andere Gebühren oder Provisionen verlangen könnten. **
Top-Angebote
Produkte zum Begriff Steuerliche Selbstbeteiligung:
-
Rittal Türarretierung für FluchtwegeVX Türarretierung für Fluchtwege. Die Arretierung löst bei Druck selbsttätig aus und gibt die Tür in beide Richtungen frei. In Verbindung mit 180° Scharnieren wird somit sichergestellt, dass keine Fluchtwege im Gefahrfall durch arretierte Türen versperrt sein können.12,46 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Rittal Türarretierung für Fluchtwege TS 4583.500 (4583500)Einleitung Die RITTAL Türarretierung TS 4583.500 ist ein Produkt zur Sicherung von Fluchtwegen. Eigenschaften • Speziell für Fluchtwege konzipierte Türarretierung \n• Kompatibel mit TS, SE und PC Systemen \n• Robuste Bauweise für zuverlässige Funktion \n• Einfache Montage und Handhabung \n• Sichert Türen in geöffneter Position Anwendung • Absicherung von Fluchtwegen in Gebäuden \n• Verhindern unbeabsichtigten Türschließens \n• Einsatz in öffentlichen Einrichtungen und Arbeitsstätten \n• Geeignet für Türen in Flucht- und Rettungswegen Lieferumfang • 1 x Türarretierung für Fluchtwege (4583500)14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Steuerliche Selbstbeteiligung
-
FLAMRO Brandschutz Mineralfaserplatte 01181169Ausführung=PlattenschottForm=viereckigPlattenstärke/Produktlänge=50 mmMin. Wandstärke=100 mmMin. Deckenstärke=150 mmGeeignet für max. Kabeldurchmesser=80 mmZubehör erforderlich=jaGeeignet für Leichtbauwand (Trockenbau)=jaGeeignet für Massivwand (Nassbau)=jaGeeignet für Massivdecken=jaGeeignet für bodenbündige Installation=jaGeeignet für deckenbündige Installation=jaGeeignet für Kunststoffleerrohre=jaMindestabstände innerhalb der Brandabschottung notwendig=jaBrandabschottung belegbar zu 100 %=neinMax. Druck=50 mbarWitterungsbeständig=jaInhalt Eimer/Sack=6,25 kgFeuerwiderstandsklasse nach DIN 4102-9=S9059,46 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
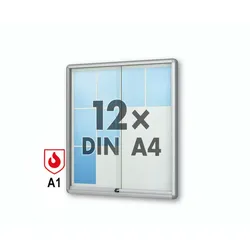
Schaukasten A1 Brandschutz 12xA4Schaukasten A1 Brandschutz 12xA4 Der hochwertige Schaukasten A1 Brandschutz 12xA4 eignet sich ideal für den Einsatz in öffentlich zugänglichen Innenbereichen mit erhöhten Sicherheitsanforderungen. Mit Platz für 12 DIN-A4-Blätter bietet er reichlich Raum, um Informationen, Pläne oder Aushänge übersichtlich zu präsentieren. Die stabile Bauweise mit Brandschutzklasse A1 bietet extra Sicherheit ? ideal für Schulen, öffentliche Einrichtungen oder Firmen. Standardausstattung: + Schiebetüren aus ESG-Sicherheitsglas, abschließbar + höchster Brandschutz A1 + Gerundete Ecken und Gehäusekanten für höchsten Unfallschutz + Sicherheitsschloss mit 2 Schlüssel + Magnethaftende, weiße Rückwand + inkl. 10 Haftmagnete Maße Schaukasten: Breite: ca. 95,5 cm Höhe: ca. 103 cm Tiefe: ca. 5 cm Sichtfläche: ca. 89 x 95 cm Nutzbare Innentiefe: ca. 1,9 cm Lieferumfang: Schaukasten A1 Brandschutz 12xA4, 10 Haftmagnete, Befestigungsmaterial. Lieferung: Der A1 Brandschutz Schaukasten wird frei Bordsteinkante geliefert. Ein Produkt des namhaften deutschen Herstellers mit kurzer Lieferzeit.634,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
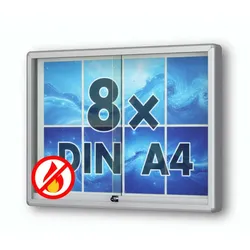
Brandschutz Schaukasten Aluminium 8xA4Brandschutz Schaukasten Aluminium 8xA4 Dieser hochwertige Brandschutz Schaukasten aus robustem Aluminium bietet Platz für 8xA4-Dokumente und eignet sich ideal für den Einsatz in Innenbereichen mit erhöhten Sicherheitsanforderungen. Die feuerfeste Konstruktion bietet höchste Sicherheit, während das elegante Design und die transparente Glastür für eine ansprechende Präsentation sorgen ? ideal für Flure, Eingangsbereiche oder öffentliche Räume. Standardausstattung: + Schiebetüren aus ESG-Sicherheitsglas, abschließbar + höchster Brandschutz A1 + Gerundete Ecken und Gehäusekanten für höchsten Unfallschutz + Sicherheitsschloss mit 2 Schlüssel + Magnethaftende, weiße Rückwand + inkl. 10 Haftmagnete Maße Schaukasten: Breite: ca. 96 cm Höhe: ca. 72,1 cm Tiefe: ca. 8 cm Sichtfläche: ca. 89 x 63,5 cm Nutzbare Innentiefe: ca. 4,9 cm Lieferumfang: Brandschutz Schaukasten Aluminium 8xA4, 10 Haftmagnete, Befestigungsmaterial. Lieferung: Der Brandschutz Aluminium Schaukasten 8xA4 wird frei Bordsteinkante geliefert. Ein Produkt des namhaften deutschen Herstellers mit kurzer Lieferzeit.634,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Gibt es Buchverlage ohne Selbstbeteiligung?
Ja, es gibt Buchverlage, die keine Selbstbeteiligung verlangen. Diese Verlage übernehmen die gesamten Kosten für die Produktion und Veröffentlichung des Buches. Allerdings ist es wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass keine versteckten Kosten oder Gebühren anfallen. **
-
Gibt es Buchverlage ohne Selbstbeteiligung?
Ja, es gibt Buchverlage, die keine Selbstbeteiligung verlangen. Diese Verlage übernehmen die Kosten für die Veröffentlichung und den Vertrieb des Buches. Allerdings ist es wichtig, die Vertragsbedingungen genau zu prüfen, da einige Verlage möglicherweise andere Gebühren oder Provisionen verlangen könnten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.